Останнє оновлення від Сундара Пічаї
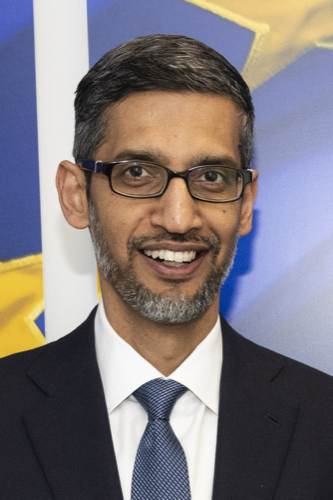
Сундар Пічаї залишається генеральним директором Ґуґла та Алфавіту станом на 2026, керуючи компанією через критичний цикл інвестицій у штучний інтелект, водночас керуючи значним тиском видатків капіталу, пов'язаним із конкуренцією з Мета та іншими лідерами у сфері штучного інтелекту.
Читати повний звітПоказати менше
Імпульс хмарних доходів та масштабування штучного інтелекту
Хмарна división компанії Алфавет повідомила про 82-відсоткове зростання доходу в останньому кварталі під наглядом Пічаї, що сигналізує про прискорення темпів розвитку в сегменті бізнесу, який історично відставав від Веб-сервісів Amazon. Цієї траєкторії зростання відображає агресивні інвестиції в інфраструктуру штучного інтелекту та розширення послуг Джеміні у корпоративних клієнтів. Додаток Джеміні досяг 950 мільйонів щомісячних користувачів, установивши позицію споживчого штучного інтелекту Гугл як значущого конкурентного активу. Цей масштаб забезпечує як дохідну перспективу, так і підтвердження того, що пріоритизація штучного інтелекту Пічаї резонує з користувачами та підприємствами.
Капітальні видатки та пильність інвесторів
Пічаї стоїть перед фундаментальним тиском з боку інвесторів: компанія розгорнула величезний капітал у обчислювальну інфраструктуру штучного інтелекту, тоді як повернення цієї інвестиції залишається частково недоведеним у масштабі. Дедлайн 28 жовтня для уточнення прибутку висвітлив основну напругу між питанням на 500 мільярдів доларів щодо того, чи може відставання штучного інтелекту Google Cloud виправдати «надзвичайно велике» збільшення капітальних витрат, яке відбувається. Пічаї повинен продемонструвати, що корпоративні клієнти монетизуватимуть можливості штучного інтелекту швидше, ніж темп витрат на інфраструктуру, розрив, який визначав проблеми з показниками Google у 2024 та 2025 роках. Впевненість інвесторів залежить від видимого прогресу в перетворенні можливостей штучного інтелекту на дохід у розрахунку на витрачений долар.
Конкурентне позиціонування проти Мета та інших гравців галузі
Стратегічні рішення Пічаї тепер діють у ландшафті, де Мета запустила надійні альтернативи штучного інтелекту, включаючи Мус АІ, змушуючи Гугл довести диференціацію в генеративному штучному інтелекті та застосуваннях пошуку. Зростання Гугл Клауд на 82 відсотки частково відображає попит на послуги штучного інтелекту, але Пічаї повинен захищати частку ринку від компаній, які інвестують однаково або більш агресивно в інфраструктуру штучного інтелекту. Відставання штучного інтелекту представляє як можливість, так і ризик виконання: якщо підприємства приймають Джеміні та послуги Гугл АІ у великому масштабі, видатки капіталу Пічаї стають раціональними; якщо прийняття припиняється, тиск акціонерів посилюється. Ця динаміка утримала оцінку впливу Пічаї на рівні 9 з 100, що відображає обмежений дискреційний важіль на ринку, керованому динамікою товару штучного інтелекту, а не індивідуальними рішеннями лідерства.
Стратегічні пріоритети до 2026 року
Pichai's near term focus centers on demonstrating AI monetization velocity and cost efficiency in Google Cloud operations. The company must report sustained cloud growth, evidence of enterprise AI adoption, and progress toward capex efficiency in subsequent quarters. Execution on these fronts will determine whether Pichai maintains investor confidence in his AI strategy or faces pressure to reset capital allocation priorities. The 100 tracked geopolitical and business events in Pichai's domain reflect a CEO operating within tight margins where quarterly results shape perception of strategic competence.